Vous avez craqué pour un appartement à Alicante, une maison blanche en Andalousie ou un studio face à la mer à Barcelone, après avoir comparé les régions où vivre en Espagne quand on est français. Les clés sont dans votre poche, et vous pensez avoir réglé la partie administrative chez le notaire, en évitant les pièges de l’achat immobilier en Espagne. Pourtant, c’est souvent à ce moment-là que les vraies questions commencent.
Beaucoup de Français découvrent tard qu’être propriétaire en Espagne non-résident implique des déclarations chaque année. Et ce, même si le logement reste vide onze mois sur douze. Vous n’êtes pas seul dans ce cas : l’administration espagnole n’envoie aucun rappel, et personne ne vous prévient au moment de la signature.
La bonne nouvelle, c’est que les règles sont claires une fois qu’on les a comprises. Un propriétaire en Espagne non-résident doit surtout maîtriser un formulaire, le modelo 210, et savoir ce qu’il doit déclarer aussi en France. Ce guide vous explique tout, situation par situation, avec des exemples chiffrés et les nouveaux délais entrés en vigueur en 2026.
Table des matières
Êtes-vous vraiment propriétaire en Espagne non-résident ?
Avant de remplir le moindre formulaire, il faut vérifier votre statut. Tout le reste en découle : les impôts, les taux et les délais.
La règle des 183 jours
En Espagne, vous êtes résident fiscal si vous y passez plus de 183 jours par an. Vous l’êtes aussi si le centre de vos intérêts économiques ou votre famille s’y trouve. Dans les autres cas, vous êtes un propriétaire en Espagne non-résident.
Prenons Claire, 58 ans, qui vit à Lyon et passe trois mois par an à Valence. Son travail, son conjoint et ses comptes principaux sont en France. Elle est donc non-résidente en Espagne et résidente fiscale en France.
Attention aux retraités qui restent tout l’hiver sur la Costa Blanca. Six mois de novembre à avril, ajoutés à quelques séjours d’été, peuvent faire basculer au-delà des 183 jours. Gardez vos billets d’avion et vos factures : ils servent de preuve en cas de contrôle. Si vous partagez votre année entre les deux pays, voyez aussi les démarches pour vivre entre la France et l’Espagne.
Les documents à avoir sous la main
Tout propriétaire en Espagne non-résident a besoin d’un NIE, le numéro d’identification des étrangers. Vous l’avez forcément obtenu pour acheter, car le notaire l’exige. Il sert ensuite pour chaque déclaration fiscale.
Le deuxième document clé est le certificat de résidence fiscale français. Vous le demandez dans votre espace sur impots.gouv.fr. Il prouve que vous payez vos impôts en France et justifie le taux réduit réservé aux résidents de l’Union européenne.
Notez enfin la référence cadastrale de votre bien, une suite de 20 caractères. Elle figure sur votre acte d’achat et sur l’avis de taxe foncière locale. Vous pouvez aussi la retrouver sur le site officiel du Catastro espagnol.
UE ou hors UE : une différence qui change tout
Pour un propriétaire en Espagne non-résident, le pays de résidence détermine le taux d’imposition. Un résident de l’Union européenne, d’Islande, de Norvège ou du Liechtenstein paie 19 %. Les autres, comme les Britanniques, les Suisses ou les Américains, paient 24 %.
La différence ne s’arrête pas au taux. Seuls les résidents européens peuvent déduire leurs charges sur les loyers. Les autres sont taxés sur le montant brut, sauf réclamation spécifique. Dans la suite de ce guide, nous partons du cas d’un résident français.
Le modelo 210, la déclaration centrale du propriétaire en Espagne non-résident
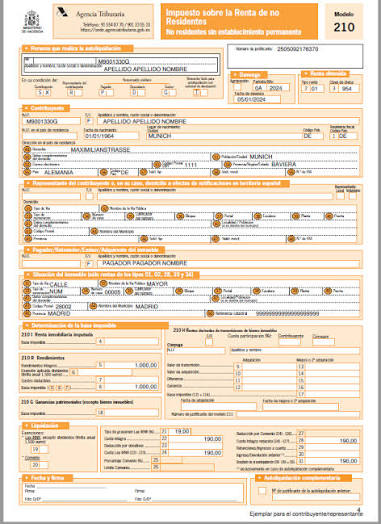
Le modelo 210 est le formulaire de l’IRNR, l’impôt sur le revenu des non-résidents. C’est lui que tout propriétaire en Espagne non-résident utilise pour déclarer ses revenus espagnols. Il se dépose auprès de l’Agence fiscale espagnole, l’Agencia Tributaria.
Trois situations, une seule déclaration
Le même formulaire couvre trois cas très différents. Le bien peut être réservé à votre usage personnel, mis en location, ou vendu. Chaque cas a sa base de calcul et son propre délai.
| Situation | Ce que vous déclarez | Base de calcul |
|---|---|---|
| Bien non loué | Revenu imputé | 1,1 % ou 2 % de la valeur cadastrale |
| Bien loué | Revenus locatifs | Loyers moins charges (résidents UE) |
| Bien vendu | Plus-value | Prix de vente moins prix d’achat ajusté |
Une déclaration par propriétaire
C’est un piège fréquent chez le couple propriétaire en Espagne non-résident. Si vous avez acheté à deux, chacun dépose son propre modelo 210 pour sa quote-part. Un couple propriétaire à 50/50 remplit donc deux déclarations, avec deux NIE.
Déposer seul ou se faire aider
Le dépôt en ligne demande un certificat électronique ou un accès Cl@ve, difficiles à obtenir depuis la France. Le modelo 210 peut également être préparé et payé depuis la France. L’Agencia Tributaria prévoit notamment des solutions de paiement depuis un compte bancaire étranger, ce qui évite de devoir disposer obligatoirement d’un compte espagnol ou de se déplacer uniquement pour cette démarche.
Votre bien n’est pas loué : l’impôt sur le revenu imputé
C’est la règle qui surprend le plus tout propriétaire en Espagne non-résident. Même si votre maison ne vous rapporte rien, l’Espagne considère qu’elle vous procure un avantage. Elle taxe donc un revenu fictif, appelé imputación de rentas.
Comment se calcule le revenu imputé
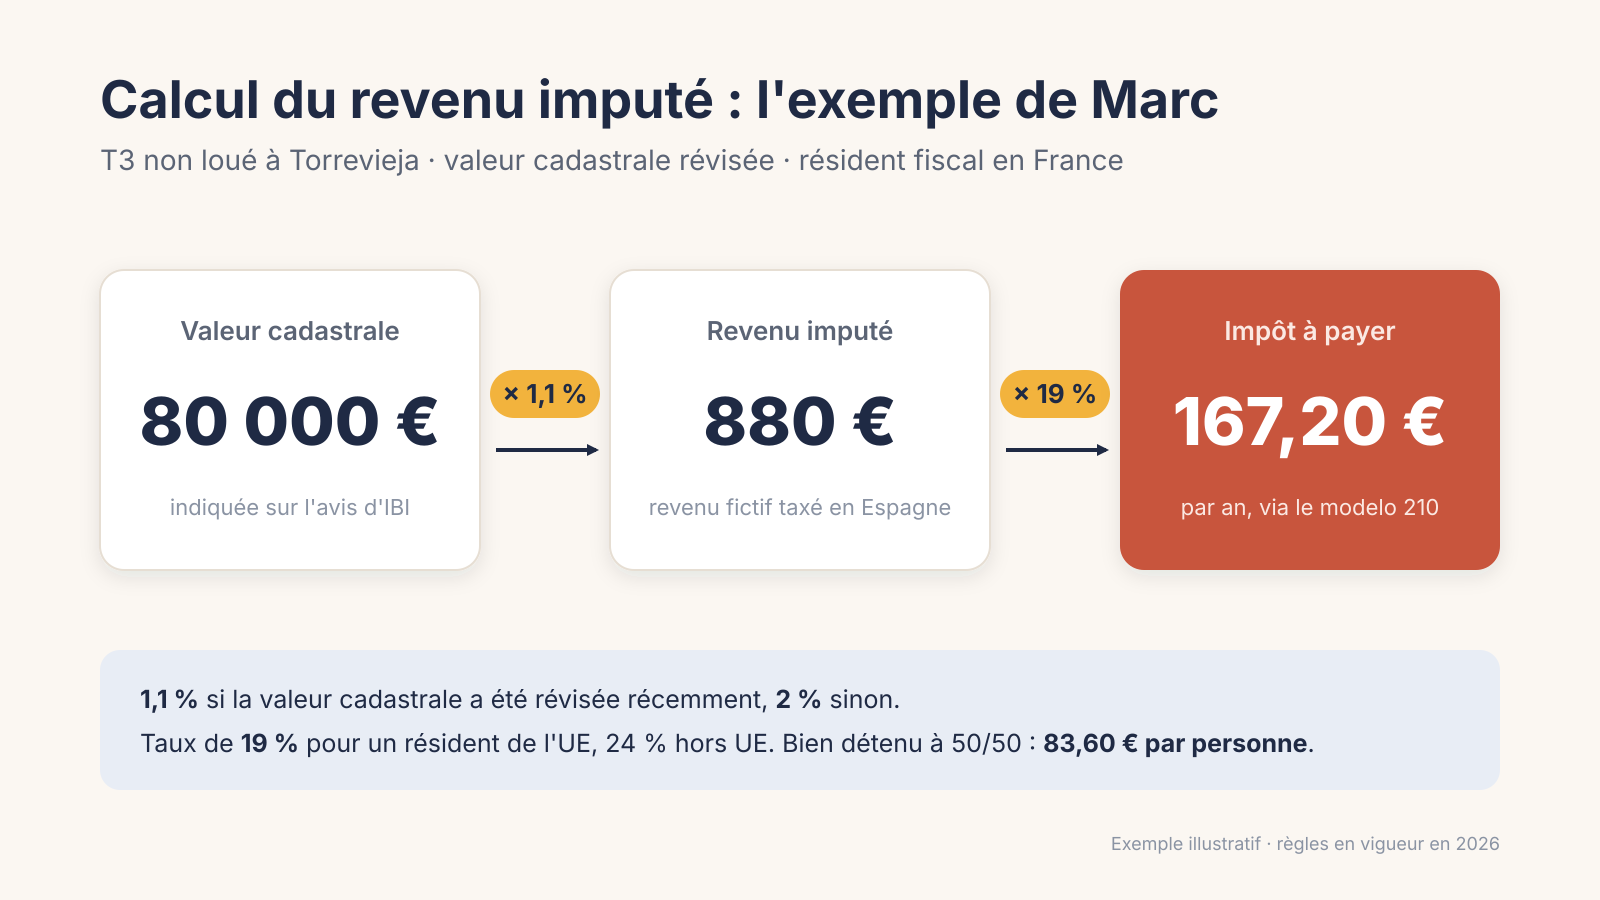
Le calcul part de la valeur cadastrale, indiquée sur votre avis d’IBI. On applique 1,1 % si cette valeur a été révisée récemment par la commune, et 2 % sinon. Votre gestoría ou le recibo de l’IBI vous indique le bon pourcentage.
On multiplie ensuite ce revenu par le taux de 19 % pour un résident français. Le montant est proratisé au nombre de jours de détention dans l’année. Un bien acheté le 1er juillet n’est donc taxé que sur la moitié de l’année.
Exemple concret : l’appartement de Marc à Torrevieja
Marc vit à Nantes et possède un T3 à Torrevieja, qu’il occupe en août. Sa valeur cadastrale est de 80 000 €, révisée en 2018. Son revenu imputé est donc de 880 €, soit 1,1 % de 80 000 €.
Il applique ensuite le taux de 19 % à ces 880 €. Son impôt s’élève à 167,20 € pour l’année. S’il détient le bien avec son épouse à 50/50, chacun déclare 440 € et paie 83,60 €.
La somme paraît modeste, mais elle s’additionne vite. Un propriétaire en Espagne non-résident qui oublie cette déclaration pendant quatre ans peut se voir réclamer l’arriéré, plus des pénalités et des intérêts.
Le nouveau calendrier à retenir
Le revenu imputé de 2025 se déclare jusqu’au 31 décembre 2026. Si vous ne l’avez pas encore fait, il vous reste quelques semaines. Pour les revenus 2026 et suivants, la règle change : vous déclarerez du 1er avril au 31 décembre 2027.
Location partielle : les deux régimes se combinent
Si vous louez votre bien une partie de l’année seulement, vous combinez les deux régimes. Les jours loués relèvent des revenus locatifs. Les jours restants sont soumis au revenu imputé, au prorata.
Prenons un bien loué 60 jours en été et vide le reste du temps. Vous déclarez les loyers pour ces 60 jours. Puis vous déclarez un revenu imputé sur les 305 jours restants.
Votre bien est loué : comment déclarer les loyers
Dès qu’un propriétaire en Espagne non-résident encaisse un loyer, il doit le déclarer en Espagne. Peu importe que le locataire soit français, que l’argent arrive sur un compte en France, ou que la location passe par Airbnb. Le bien est en Espagne, donc l’impôt est d’abord dû en Espagne.
Les charges que vous pouvez déduire
En tant que résident français, vous êtes taxé sur votre revenu net. Vous pouvez donc déduire les dépenses liées à la location, au prorata des jours loués. Gardez chaque facture, car l’administration peut les demander pendant quatre ans.
- L’IBI et la taxe sur les ordures ménagères.
- Les charges de copropriété, appelées gastos de comunidad.
- L’assurance habitation et les frais de réparation ou d’entretien.
- Les intérêts d’emprunt si vous avez financé l’achat à crédit.
- L’amortissement : jusqu’à 3 % par an sur la valeur la plus élevée entre le coût d’acquisition correspondant à la construction et sa valeur cadastrale, hors valeur du terrain.
- Les frais d’agence, de ménage et les commissions des plateformes.
Exemple chiffré : Sophie et son appartement à Málaga
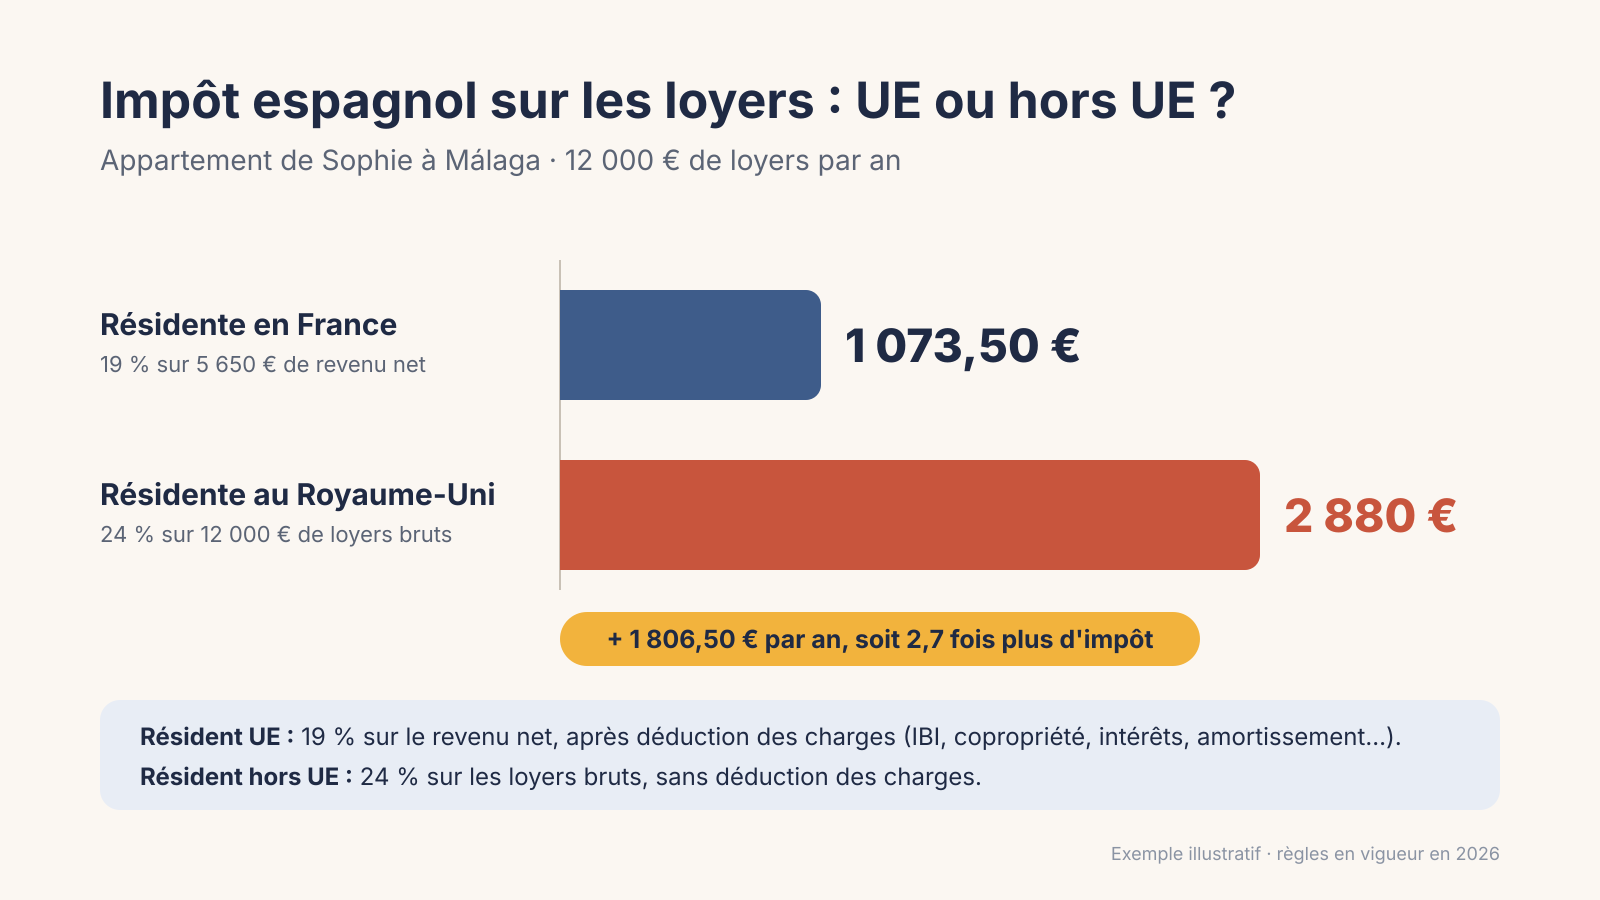
Sophie vit à Bordeaux et loue son appartement de Málaga à l’année pour 1 000 € par mois. Elle encaisse donc 12 000 € sur l’année. Ses charges déductibles, amortissement compris, atteignent 6 350 €.
| Poste | Montant annuel |
|---|---|
| Loyers encaissés | 12 000 € |
| IBI | – 400 € |
| Copropriété | – 600 € |
| Assurance | – 250 € |
| Intérêts d’emprunt | – 1 200 € |
| Réparations | – 300 € |
| Amortissement (3 % de 120 000 €) | – 3 600 € |
| Revenu net imposable | 5 650 € |
| Impôt espagnol à 19 % | 1 073,50 € |
Si Sophie vivait à Londres, le calcul serait bien plus lourd. Elle paierait 24 % sur les 12 000 € bruts, soit 2 880 €. L’écart montre l’intérêt de prouver sa résidence européenne avec un certificat à jour.
Les nouveaux délais de déclaration des loyers
Pour les contribuables qui déclaraient les revenus séparément, les loyers perçus jusqu’en septembre 2026 relevaient encore des échéances trimestrielles. Les loyers de juillet à septembre devaient ainsi être déclarés avant le 20 octobre 2026. Il est toutefois possible, depuis 2024, d’opter pour le regroupement annuel des revenus locatifs. Dans ce cas, l’ensemble des loyers de 2026 sera déclaré du 1er au 20 avril 2027.
Le cas particulier de la location touristique
La location touristique reste soumise aux règles fixées par les communautés autonomes et les communes, qui peuvent imposer une licence, un enregistrement ou d’autres conditions. Le dispositif national de numéro unique créé en 2024 a été partiellement annulé par le Tribunal suprême en 2026. Vérifiez donc toujours les exigences applicables dans la commune où se situe le logement.
Les plateformes transmettent aussi vos revenus au fisc espagnol. Un propriétaire en Espagne non-résident qui loue en saisonnier sans déclarer sera donc repéré très vite. Enfin, si vous proposez des services hôteliers comme le petit-déjeuner ou le ménage quotidien, votre activité peut changer de catégorie fiscale et devenir soumise à la TVA.
Vous vendez : plus-value et retenue de 3 %
La vente est le moment où l’on ne peut plus rien oublier. Le notaire, l’acheteur et l’administration interviennent tous. Un propriétaire en Espagne non-résident doit surtout comprendre le mécanisme de la retenue de 3 %.
Comment fonctionne la retenue
Quand le vendeur est non-résident, l’acheteur doit retenir 3 % du prix de vente. Il verse cette somme au fisc espagnol avec le modelo 211. C’est une avance sur votre impôt, pas un impôt en plus.
De votre côté, vous calculez votre plus-value réelle. Elle est taxée à 19 %, quel que soit votre pays de résidence. Vous la déclarez ensuite avec le modelo 210, en déduisant la retenue déjà versée.
Exemple : la maison de Jean à Denia
Jean a acheté une maison à Denia en 2015 pour 180 000 €, plus 18 000 € de frais. Il la revend en 2026 pour 260 000 €, avec 8 000 € de frais d’agence. Sa plus-value est de 252 000 € moins 198 000 €, soit 54 000 €.
Son impôt espagnol atteint 10 260 €, soit 19 % de 54 000 €. L’acheteur a déjà retenu 7 800 €, soit 3 % de 260 000 €. Jean doit donc encore payer 2 460 € avec son modelo 210.
Imaginons maintenant qu’il revende à perte, ou avec une plus-value très faible. La retenue de 7 800 € dépasse alors l’impôt réel. Il peut demander le remboursement de la différence, à condition de déposer sa déclaration dans les délais.
Le délai à respecter
Le modelo 210 de vente se dépose dans les trois mois qui suivent un délai d’un mois après la vente. Concrètement, vous disposez d’environ quatre mois. Pour une vente signée le 15 mars, la date limite tombe donc vers le 15 juillet.
Ne pas oublier la plusvalía municipale
La commune prélève aussi un impôt sur la hausse de valeur du terrain : la plusvalía municipal. Elle dépend de la valeur cadastrale du sol et de la durée de détention. Comptez quelques centaines à plusieurs milliers d’euros selon la ville.
Lorsque le vendeur est une personne physique non-résidente en Espagne, l’acquéreur devient le substitut légal du contribuable pour la plusvalía municipal et doit s’assurer de son paiement auprès de la commune. En pratique, son montant peut être retenu sur le prix de vente.
Les autres impôts du propriétaire en Espagne non-résident
Pour le propriétaire en Espagne non-résident, le modelo 210 n’est pas la seule obligation. D’autres taxes tombent chaque année, souvent gérées par la mairie ou la région. Elles ne demandent pas toutes une déclaration, mais toutes doivent être payées.
L’IBI, la taxe foncière espagnole
L’IBI est l’équivalent de notre taxe foncière. La commune l’envoie une fois par an, avec un taux qui varie selon la ville. Pour un appartement moyen sur la côte, comptez souvent entre 300 et 800 € par an.
Le plus simple est de le domicilier sur un compte espagnol. Vous évitez ainsi les retards, car les courriers arrivent souvent à l’adresse espagnole pendant votre absence. Attention : payer l’IBI ne vous dispense pas du modelo 210. C’est la confusion la plus répandue chez les propriétaires étrangers.
La taxe sur les ordures et les charges de copropriété
La plupart des communes facturent une taxe sur les ordures ménagères, appelée basura. Elle coûte généralement de 50 à 200 € par an. Les gastos de comunidad s’ajoutent si vous vivez dans une résidence, surtout avec piscine ou gardien.
L’impôt sur la fortune espagnol
Un propriétaire en Espagne non-résident peut aussi être concerné par l’Impuesto sobre el Patrimonio. Il porte uniquement sur les biens situés en Espagne. Il ne s’applique en général qu’au-delà de 700 000 € de patrimoine net en Espagne, dettes déduites.
Un couple qui détient à parts égales une villa à Marbella valorisée 1,2 million d’euros n’est souvent pas concerné. Chacun détient 600 000 €, donc moins que le seuil. Au-delà, les règles varient selon la région : un conseil spécialisé devient alors indispensable.
Ce que vous devez déclarer aussi en France
C’est la deuxième moitié du puzzle, souvent négligée. En tant que résident fiscal français, vous déclarez vos revenus mondiaux à l’administration française. Un propriétaire en Espagne non-résident a donc aussi des obligations de ce côté des Pyrénées.
Le principe : pas de double imposition
La convention fiscale franco-espagnole de 1995 règle la question. Les loyers d’un bien situé en Espagne sont d’abord imposés en Espagne. La France les intègre ensuite à votre déclaration, mais vous accorde un crédit d’impôt égal à l’impôt français.
En pratique, l’impôt français sur ces loyers est presque entièrement annulé. Selon la notice officielle, ce crédit couvre l’impôt sur le revenu et les prélèvements sociaux. Ces loyers servent toutefois à calculer votre taux effectif, ce qui peut légèrement augmenter l’impôt sur vos autres revenus.
Les cases à remplir, étape par étape
Attention : les indications ci-dessous concernent une location non meublée. En France, les revenus d’une location meublée, notamment touristique, relèvent des BIC et suivent des règles déclaratives différentes.
- Remplissez le formulaire 2047, qui détaille les revenus encaissés à l’étranger.
- Calculez le revenu foncier selon les règles françaises : micro-foncier si vos loyers bruts ne dépassent pas 15 000 €, sinon régime réel avec la déclaration 2044.
- Reportez le montant sur la 2042 : case 4BE et case 4BK en micro-foncier, ou case 4BA et case 4BL au réel.
- Reportez enfin le total de ces revenus en case 8TK, qui déclenche le crédit d’impôt.
Reprenons Sophie et ses 12 000 € de loyers à Málaga. Elle opte pour le micro-foncier et déclare 12 000 € en 4BE, 4BK et 8TK. L’administration applique l’abattement de 30 %, calcule l’impôt français, puis l’annule par le crédit. Le site impots.gouv.fr détaille cette mécanique.
Et le revenu imputé ?
Bonne nouvelle pour le propriétaire en Espagne non-résident : le revenu imputé n’est pas un vrai revenu pour le fisc français. Vous n’avez rien à déclarer en France pour un bien laissé vide ou occupé par vous. Marc, notre propriétaire de Torrevieja, n’a donc aucune case à remplir.
Le compte bancaire espagnol : le formulaire 3916
Si vous avez ouvert un compte en Espagne pour payer l’IBI ou recevoir les loyers, vous devez le signaler. Cela passe par le formulaire 3916, joint à votre déclaration de revenus. L’oubli coûte 1 500 € d’amende par compte non déclaré et par année.
L’IFI pour les patrimoines importants
Si votre patrimoine immobilier net dépasse 1,3 million d’euros, vous êtes soumis à l’IFI. Votre bien espagnol entre dans ce calcul. Si vous payez aussi l’impôt sur la fortune espagnol, la convention permet d’éviter de payer deux fois.
Le calendrier à garder sous les yeux
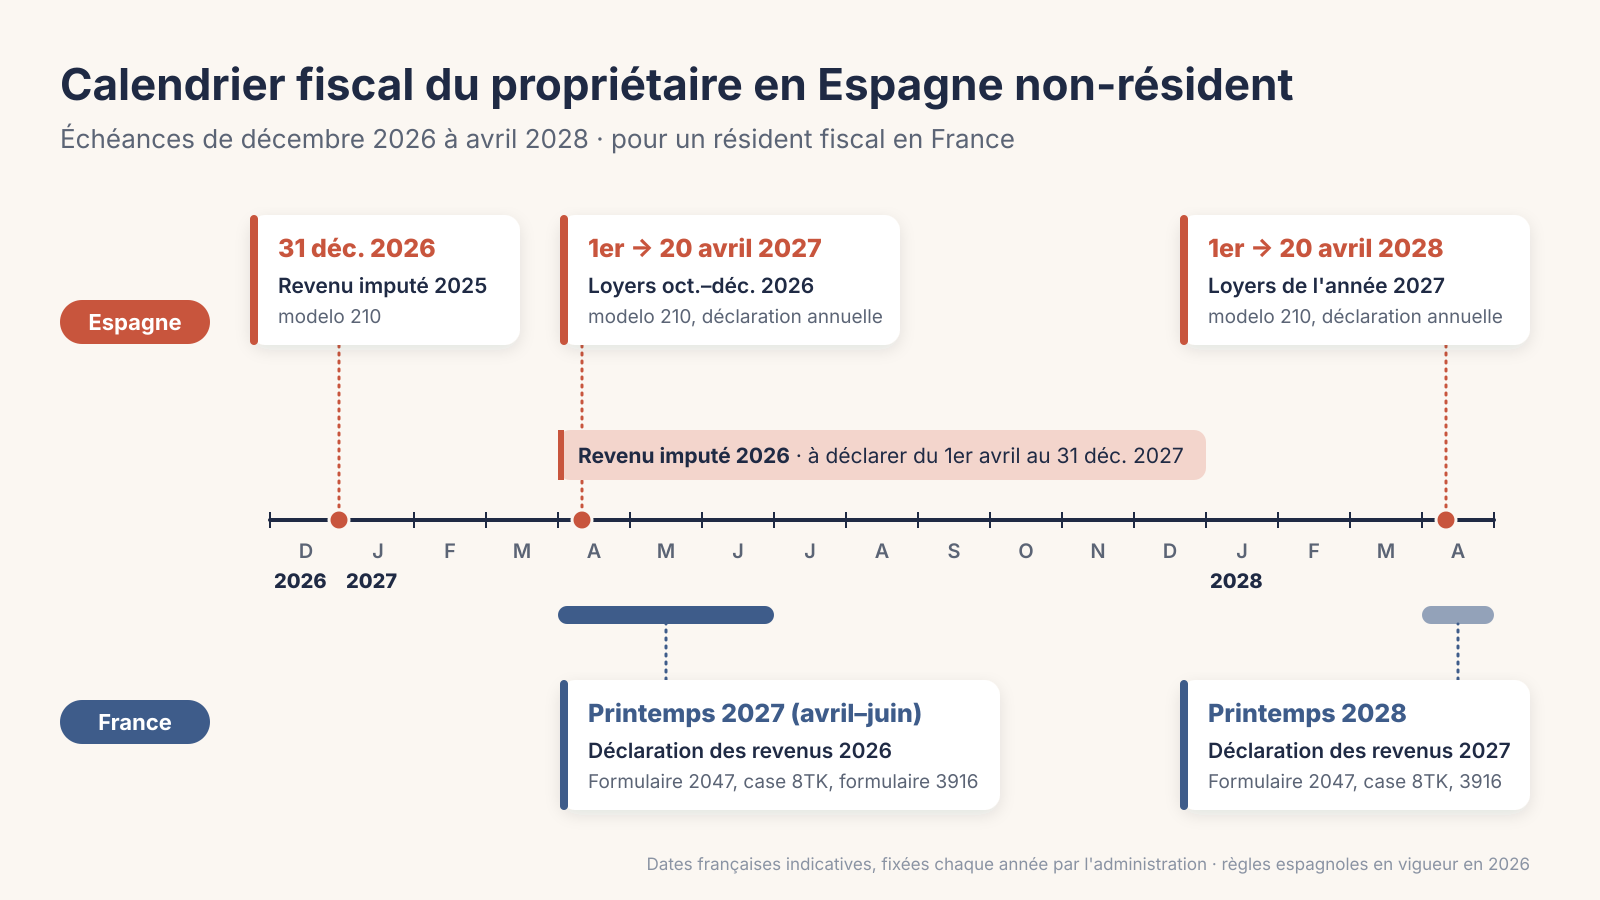
Avec la réforme de 2026, les dates ont bougé. Ce tableau résume les échéances d’un propriétaire en Espagne non-résident pour les mois à venir. Notez-les dans votre agenda dès aujourd’hui.
| Obligation | Pays | Date limite |
|---|---|---|
| Revenu imputé 2025 (modelo 210) | Espagne | 31 décembre 2026 |
| Loyers d’octobre à décembre 2026 (modelo 210) | Espagne | Du 1er au 20 avril 2027 |
| Déclaration de revenus 2026 avec 2047 et 3916 | France | Printemps 2027, selon votre département |
| Revenu imputé 2026 (modelo 210) | Espagne | Du 1er avril au 31 décembre 2027 |
| Loyers de l’année 2027 (modelo 210) | Espagne | Du 1er au 20 avril 2028 |
| Vente du bien (modelo 210) | Espagne | Environ 4 mois après la vente |
| Plusvalía municipal | Espagne | 30 jours ouvrables après la vente |
| IBI | Espagne | Date fixée par la commune |
Une astuce simple pour tout propriétaire en Espagne non-résident : regroupez vos démarches espagnoles au printemps. Entre le 1er et le 20 avril, vous pourrez déclarer à la fois les loyers et le revenu imputé de l’année précédente. Vous enchaînez ensuite avec la déclaration française, avec les mêmes chiffres en main.
Les erreurs qui coûtent cher
Le fisc espagnol a fait des non-résidents et de l’immobilier une priorité de contrôle en 2026. Il croise désormais les données du cadastre, des notaires, des banques et des plateformes de location. Voici les pièges les plus fréquents.
Les oublis les plus courants
- Croire que payer l’IBI suffit, alors que le modelo 210 reste obligatoire.
- Oublier le revenu imputé parce que le bien « ne rapporte rien ».
- Déposer une seule déclaration pour un couple au lieu d’une par propriétaire.
- Déduire des charges sur des loyers alors qu’on réside hors de l’Union européenne.
- Ne pas réclamer le remboursement de la retenue de 3 % après une vente à perte.
- Oublier le formulaire 3916 pour le compte bancaire ouvert en Espagne.
Ce que vous risquez
Si vous régularisez spontanément, la sanction reste modérée. Vous payez une majoration de 1 %, plus 1 % par mois complet de retard. Au-delà de douze mois, elle passe à 15 %, plus des intérêts de retard.
Si c’est l’administration qui découvre l’oubli, la note grimpe fortement. L’amende peut aller de 50 % à 150 % de l’impôt non payé. Et le fisc peut remonter jusqu’à quatre ans en arrière.
Reprenons Marc et ses 167,20 € de revenu imputé annuel. S’il régularise lui-même quatre années oubliées, il paie environ 670 € d’impôt, plus des majorations limitées. Si l’administration le découvre en premier, l’amende peut ajouter plusieurs centaines d’euros. Le message est clair : un propriétaire en Espagne non-résident a toujours intérêt à régulariser avant d’être contrôlé.
Profiter de son bien l’esprit tranquille
Être propriétaire en Espagne non-résident demande surtout de la régularité. Une déclaration par an pour un bien vide, une déclaration annuelle pour les loyers depuis la réforme, et une déclaration ponctuelle en cas de vente. Côté français, la 2047, la case 8TK et le formulaire 3916 complètent le tableau.
Le plus efficace, pour un propriétaire en Espagne non-résident, est de créer une routine. Rangez vos avis d’IBI, vos factures et vos relevés de location dans un même dossier tout au long de l’année. Au printemps, vous aurez tout en main pour les deux déclarations, sans stress ni oubli.
Enfin, faites le point si votre situation change. Un séjour qui s’allonge, une première location sur Airbnb ou un projet de revente modifient vos obligations. Un propriétaire en Espagne non-résident bien organisé ne subit pas le fisc : il anticipe, et garde son énergie pour profiter du soleil.
FAQ : vos questions de propriétaire en Espagne non-résident
Dois-je déclarer quelque chose si mon bien en Espagne reste vide toute l’année ?
Oui. Un propriétaire en Espagne non-résident doit déclarer chaque année un revenu imputé avec le modelo 210, même sans aucun loyer. Il est égal à 1,1 % ou 2 % de la valeur cadastrale, taxé à 19 % pour un résident français. En France, en revanche, vous n’avez rien à déclarer pour ce revenu fictif.
Mon conjoint et moi devons-nous faire une seule déclaration ?
Non. Chaque propriétaire dépose son propre modelo 210, pour sa quote-part. Un couple qui possède un appartement à 50/50 remplit donc deux déclarations séparées, chacune avec son NIE.
Quand dois-je déclarer les loyers de fin 2026 ?
Les loyers perçus d’octobre à décembre 2026 se déclarent entre le 1er et le 20 avril 2027. Depuis la réforme, la déclaration des loyers devient annuelle. Les loyers de juillet à septembre 2026, eux, relevaient encore de l’ancien système trimestriel.
Vais-je payer deux fois l’impôt sur mes loyers espagnols ?
Non. La convention franco-espagnole prévoit un crédit d’impôt égal à l’impôt français, à reporter en case 8TK. Vous payez l’impôt en Espagne, et l’impôt français sur ces loyers est neutralisé. Seul le taux effectif appliqué à vos autres revenus peut légèrement augmenter.
Que se passe-t-il si j’ai oublié de déclarer pendant plusieurs années ?
Le mieux est de régulariser rapidement, avant tout contrôle. Les majorations commencent à 1 % plus 1 % par mois de retard, et atteignent 15 % après un an, plus des intérêts. Si l’administration vous repère la première, l’amende peut grimper de 50 % à 150 % de l’impôt dû, sur quatre ans.
INOV Expat : qui sommes-nous ?
INOV Expat est un cabinet de courtage en assurances, spécialiste des expatriés.
Depuis plus de 20 ans, INOV Expat permet aux expatriés francophones en Espagne et au Portugal de confier la gestion de leurs assurances à des professionnels multilingues : nous offrons des propositions d’assurances très compétitives et nous garantissons toujours la défense de vos droits.
Demandez vos devis en ligne gratuitement : auto, santé, habitation, entreprise, voyages, autres. Consultez notre site internet : www.inovexpat.com ou contactez-nous au +34 93 238 87 42, sur WhatsApp au +34 627 627 880 ou par mail à welcome@inovexpat.com.
Si vous souhaitez consulter des médecins et spécialistes sans listes d’attente, avec la possibilité de choisir librement vos praticiens. N’hésitez pas à consulter notre guide santé en Espagne et à nous demander un devis d’assurance santé adapté :